Stránky obsahují provizní (affiliate) odkazy – když se přes ně registrujete, můžeme získat odměnu. Nemá to vliv na naše hodnocení. Jak vyděláváme
Platební karta: debetní, kreditní nebo předplacená?
Platební karty jsou v dnešní době natolik populární, že je nejspíš všichni znáte, ale pokud přece jen někdo z vás neví, tak se pojďme krátce podívat na to, co jsou to platební karty. Platební karty jsou finančním nástrojem, který byl stvořen k bezhotovostním platbám. Dnes s nimi můžete zaplatit téměř kdekoliv u všech obchodníků jak online, tak i v kamenných prodejnách. Nejběžněji jsou platební karty vydávané bankami, a to fyzickým, ale někdy i právnickým osobám. Častěji jsou však vydány běžným uživatelům a karty jsou poté propojeny s osobními účty. Karty tedy umožňují nejen platit, ale můžete si díky nim i vybírat peníze z vašeho účtu skrze bankomaty.
Všechny platební karty nejsou stejné a existují dva hlavní typy. Nejspíš jste už oba názvy někdy ve svém životě slyšeli. Jedná se o typ debetní a kreditní platební karty. Avšak lidí, co dokážou vysvětlit rozdíl a pamatují si správně, které jsou které, je méně, a proto se teď na oba typy podíváme.
Debetní karta: platíte penězi z účtu
Prvním typem platební karty je debetní karta. Tato karta umožňuje uživatelům přístup k jejich vlastním finančním prostředkům, které mají uložené na přidruženém bankovním účtu. To tedy znamená, že v případě, kdy platíte debetní kartou, je zaplacená částka u obchodníka okamžitě stržena z vašeho účtu. Tento typ platebních karet je v Česku mnohem oblíbenější a běžnější. V České republice se takových karet nachází miliony kusů.
Kreditní karta
Kreditní karty jsou v porovnání s těmi debetními u nás mnohem méně populární, což vypovídá i výrazně nižší počet vydaných karet. Ale co je důvodem menší popularity? A co to jsou vlastně kreditní karty? Tyto karty vypadají a platí se s nimi stejně jako s debetními kartami, ale rozdíl přichází v okamžiku strhávání peněz. Kreditní karty vám totiž poskytují možnost půjčit si peníze od své banky nebo jiné finanční instituce až do určitého limitu, který si sami zvolíte. Ve své podstatě fungují kreditní karty pro krátkodobé půjčky. Peníze totiž poté musíte bance zpětně doplatit, a to často s určitým úrokem, ale běžně bývá od banky nastavené i bezúročné období, do kterého když peníze zaplatíte, tak nepřeplácíte.
Kreditní karty jsou populární, díky své flexibilitě, během nakupování a možnosti odložené platby. Avšak s kreditními kartami se prohlubuje efekt platebních karet, kdy si lidé často neuvědomují množství utracených peněz a mohou tak eventuálně skončit s vysokým dluhem na konci měsíce.
Pro vydání kreditních karet si také banky často ověřují způsobilost uživatele splácet následný úvěr (tzv. credit scoring). Toto skóre zahrnuje spoustu vlastností držitele, především se však posuzuje pravidelnost a výše příjmu.
Předplacená platební karta: platíte jen nabitou částku
Kromě dvou hlavních typů se používá i předplacená platební karta. Funguje jinak než debetní a kreditní: nejdřív na ni nahrajete peníze a pak platíte jen do výše nabité částky. Často se vydává jako platební karta bez účtu, přesné podmínky ale stanovuje její vydavatel. Před vkladem do casina si ověřte, že ji casino přijímá.
Od Western Union po Čedok: historie platebních karet
Vznik platebních karet, jako možnost bezhotovostní platby naprosto změnil finanční svět. Přispěly k větší bezpečnosti tím, že už u sebe člověk nemusí nosit větší obnos hotovosti a snížilo se tak nebezpečí přepadení a toho, že přijdete o všechny vaše peníze. A zabezpečily vaše peníze i před tak obyčejnými situacemi, jako je například déšť, který kartě neublíží, ale peníze zničí. Dále nám taky přinesly mnohem větší pohodlí, protože přece jenom jsou platební karty mnohem skladnější a platby jsou s nimi rychlejší. Ale zamysleli jste se vůbec někdy nad tím: Jak dlouho jsou tady platební karty s námi? A kdo je vlastně vymyslel? A kde se poprvé použily? A kdy se masově začaly používat u nás?
Celá historie platebních karet, jak je známe dnes, se začala psát ve Spojených státech amerických, přesněji na konci 19. století. A vše začalo jednoduchou myšlenkou, jak změnit tzv. placení na sekeru na oficiální platební metodu. Obchodníci začali razit kovové štítky s údaji o platícím, při placení se tyto informace opsaly a přidal se podpis platícího.
První platební karta na světě byla v roce 1914 vydána Western Union Telegraph Company, která ji nabídla zdarma pro své stálé zákazníky. Důvodem bylo udržet si své stálé zákazníky a motivovat je pomocí pohodlnosti plateb, k častějšímu utrácení. Na konci měsíce jednoduše dostali od společnosti fakturu a tu následně zákazník uhradil šekem nebo bankovním převodem.
Tyto věrnostní karty začaly nabírat na popularitě, a tak postupně vyvolaly konkurenční boj. Zajímavou inovaci přinesla dnešní Mobil Oil. Ta umožňovala platit bezhotovostně za čerpání paliva a nákup náhradních dílů v celé své síti po USA, díky svým kartám.
Princip se ve své jednoduchosti zachoval až dodnes. S jediným větším rozdílem. Zákazník se totiž u každé platby musel podepsat. Obchodník zkontroloval informace na platební kartě, a zda odpovídá podpis se vzorovým podpisem a poté zkontroloval seznam blokovaných karet. Všechny karty byly však propojené pouze s použitím v sítích určitého obchodníka.
Univerzální platební karty přinesla firma Diners Club, International v roce 1950. Její zakladatelé přišli s nápadem na univerzální kartu, poté co pozvali své zámožné přátele do restaurace, ale neměli u sebe dostatek hotovosti k zaplacení. Zajímavá se stala i 70. léta, kdy vznikly dnešní giganti VISA a MasterCard.
Do Evropy pronikl systém bezhotovostních plateb až v roce 1966. Kdy se začaly přijímat platební karty v naší České republice? První platby platební kartou, byly v České republice přijímány již za socialismu, a to v roce 1968, kdy to umožnila cestovní kancelář Čedok. Čedok začal akceptovat karty od Diners Club ve své síti poboček, hotelů a v prodejnách Tuzex. Přijímaly se však jen karty zahraniční a nikdo, v tehdejší Československé socialistické republice, si takovou kartu zřídit nemohl. Karty, které si mohli pořídit lidé, byly vydány v roce 1988 a opět byly pouze pro nakupování v Tuzexu. V 90. letech měla na platební karty u nás monopol Česká spořitelna, ale celá síť fungovala off-line a jen pro výběr z bankomatů.
Co se děje při platbě: autorizace, zúčtování, zaúčtování
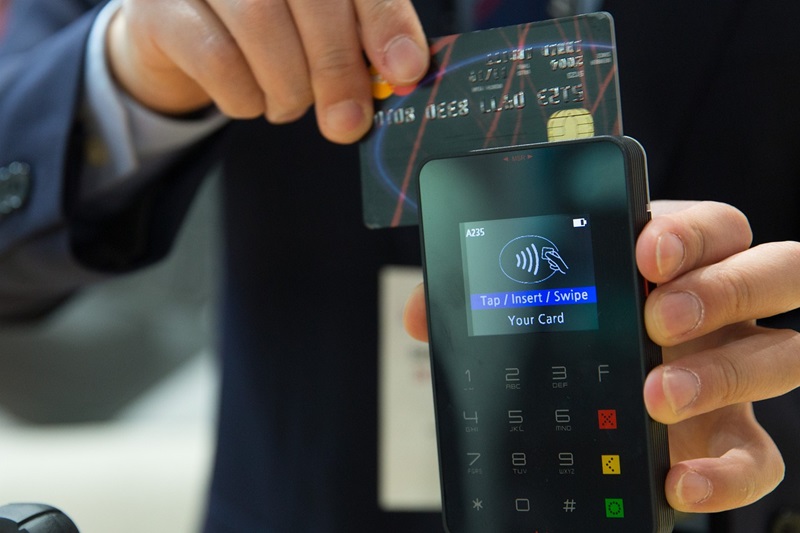
Výše jsme si popsali, jak fungovaly platební karty v minulosti, ale jak vlastně fungují dnes? Všechny platební karty, jak debetní, tak i kreditní, mají v sobě zabudovaný čip, který má v sobě načtené informace o kartě. Číslo a jméno držitele bývají na plastu někdy vyražené do reliéfu (embosovaná platební karta), jindy jsou jen vytištěné. Většina dnešních karet již funguje bezkontaktně, a tak vám je stačí při placení pouze přiložit k terminálu a už je nemusíte vkládat dovnitř.
Celý proces se dělí do tří kroků. Při přiložení předá karta elektronicky informace o kartě do terminálu.
- Autorizace: banka obchodníka posílá požadavek na autorizaci vaší platby k vydavateli platební karty, nejčastěji Mastercard nebo Visa, a následně posílají požadavek do vaší banky. Banka prověří platnost karty, dostupnost prostředků, nebo v případě kreditní karty úvěrový limit, a pokud je vše v pořádku, schválí transakci.
- Zúčtování: po autorizaci transakce jsou finanční prostředky převedeny z účtu držitele karty na účet obchodníka. Celý tento proces probíhá online a je hotový během několika vteřin.
- Zaúčtování: platba se zapíše do vašeho účtu jako odchozí a obchodníkovi se připíše na jeho účet do několika dnů.
Ke každé kartě dostane její uživatel rovněž čtyřmístný kód, který podle jeho preferencí buď musí, nebo nemusí zadávat při každé platbě. Obvykle však bývá na kartách nastaveno, že platby do 500 Kč probíhají bez nutnosti zadat PIN kód.
Platby na internetu s kreditní kartou fungují obdobně jako v kamenných obchodech. Bohužel však doma obvykle nikdo nemá platební terminál, a proto musíte při placení vypsat všechny informace, které při placení off-line předává čip v kartě. Informace vyžadované při online platbě jsou: jméno držitele karty, číslo karty, platnost karty a CVC kód, který je na zadní straně platební karty. Proto nikdy nikomu neposílejte fotografie vaší platební karty, ani pokud na ní přeškrtáte důležité informace v malování.
Visa a Mastercard: kdo platební karty vydává
Největším vydavatelem platebních karet na celém světě je společnost VISA. Společnost VISA vydává množství různých typů karet, včetně VISA Electron, Gold a Platinum.
| Karta VISA | Druh | Co nabízí |
| Electron | debetní | Základní karta pro každodenní nakupování. Zákazník nemůže čerpat více peněz, než má na účtu. Slouží často jako první karta mladým lidem nebo lidem s nižšími příjmy. |
| Gold | kreditní | Vyšší úvěrový limit a výhody, jako jsou slevy u vybraných obchodníků nebo možnost cestovního pojištění. |
| Platinum | prémiová | Nejvyšší možný limit a exkluzivní výhody, jako jsou prémiové cestovní služby a přístup do VIP salonků. |
Dále jsou velmi obvykle platební karty vydané společností Mastercard. Mastercard je druhým největším vydavatelem. Dalšími světovými vydavateli jsou American Express neboli Amex, Discover a UnionPay. Tyto karty mají největší pokrytí po celém světě, a zákazník s nimi může platit téměř po celém světě.
Prémiové karty pro nejvýznamnější klienty
Největší vydavatelé platebních karet na světě začali pro své nejvýznamnější klienty, kteří utrácejí největší kapitál peněz, vydávat speciálně upravené platební karty. V Česku je zprvu nabízely hlavně banky. VISA pro jednu z nich vytvořila i speciální platební kartu ze zlata osazenou diamanty.
Kde platba kartou projde a kde ne
Jak už jsme psali vícekrát výše, platební karty jsou jedna z nejvíce používaných platebních metod v dnešní době. Ruku v ruce šla jak popularita, tak množství míst, kde můžete platby kartou využít. Dnes můžete platit kartou téměř ve všech restauracích, barech, obchodech s potravinami, ale i u online obchodníků, kteří online platby upřednostňují a někteří ani nepřijímají jiné platby než platby kartou.
Ačkoliv jsou platební karty téměř v každé kamenné provozovně, nemají mezi obchodníky takovou oblibu. Obchodníci běžně odvádějí určitá procenta z platby přímo vydavateli karty, proto je někteří obchodníci v kamenných provozovnách stále odmítají.
Mezi recenzovanými casiny, která platební karty přijímají, jsou například Tokyo casino, Instant Casino, Dolly Casino, Goldbet casino a Maxa casino.
Platební karta v casinu a u sázkovky: kdo ji přijímá
Najít v dnešní době sázkovou kancelář nebo online kasino, kde byste si váš účet nedobili pomocí platby platební kartou, je nesplnitelný úkol. Většina moderních společností již přijímá širokou škálu platebních metod jako jsou elektronické peněženky, bankovní převody, kryptoměny a platební karty se především u zavedených gigantů vyskytují na předních příčkách.
Výběr na Mastercard do České republiky výslovně podporuje například RoyalXO casino, které u výběrů uvádí dobu zpracování až 3 dny.
Vklad kartou do casina: sedm kroků
Placení pomocí platebních karet u online kasin a sázkových kanceláří funguje naprosto stejně jako u všech ostatních online nákupů, které jste již nejspíš někde prováděli. Tak jako jsme popisovali výše v článku platební karty Visa, MasterCard a karty od ostatních větších vydavatelů přijímají téměř všechny online sázkové kanceláře a kasina. Pokud nevíte, jak platbu pomocí karty provést? Žádný problém! Zde je jednoduchý návod.
- Jděte na stránky společnosti, kde si přejete sázet.
- Při placení vyberte jako platební metodu platební kartu.
- Vyplňte částku, kterou chcete vložit.
- Zvolte svoji banku, u které máte bankovní účet. (Ve většině případů se vybere automaticky po zadání údajů o vaší platební kartě.)
- Přihlaste se ke svému online bankovnictví.
- Potvrďte ve vašem online bankovnictví.
- Platba úspěšně proběhla.
Poplatky u platební karty: za co banky účtují
Poplatky za používání platební karty se velmi různí na základě toho, kterou banku využíváte. Zde si však ukážeme, jaké jsou poplatky při placení kartou, a které jsou nejčastější. Poplatek za samotnou platbu se už u nás téměř nevyskytuje u žádné z bank, některé však mohou účtovat poplatek u plateb nižších, než je určitá částka (například 20 Kč). Častěji už se však objevuje poplatek za platbu nebo za výběr hotovosti v zahraničí. Tyto poplatky nemusíte platit, pokud máte kartu od České spořitelny, kdy máte zadarmo výběry z bankomatů skupiny Erste (naleznete je v několika evropských zemích). Dále se u platebních karet mohou vyskytovat poplatky za vedení karty, opětovné vydání zablokované karty, výběr hotovosti, směnu na cizí měnu, výpis ke kartě, a dokonce i za změnu PIN kódu.
Limity karty: platba, týden, internet a bankomat
Mezi omezení platebních karet řadíme i to, že stále čas od času objevíte restauraci nebo bar, kde platby kartou nepodporují. Platbu budete muset řešit následným výběrem hotovosti z nejbližšího bankomatu. Limity, které můžete objevit při samotném placení jsou limity pro jednorázovou platbu, týdenní limity, limity při platbě na internetu, limity pro výběr hotovosti a kombinace některých těchto limitů. Většina dnešních bank však podporuje online bankovnictví, kde si můžete všechny tyto limity individuálně nastavit, dle vašich potřeb.
Hotovost z bankomatu: kdy zaplatíte poplatek
Díky velmi rozšířené síti bankomatů je výběr hotovosti pomocí vaší platební karty velmi jednoduchý a dostupný téměř na každém rohu. Jediné, čeho byste si při výběru z automatů měli všímat je, zda se jedná o bankomat vaší banky. Některé banky mají totiž zpoplatněný výběr z bankomatů od konkurenčních bankovních institucí, a často se jedná o nemalé částky. Některé banky v Česku ale nabízejí výběry zdarma i z bankomatů jiných bank.
Sedm pravidel, jak chránit platební kartu
Při držení několika bezpečnostních pravidel, jak zacházet s vaší platební kartou, se jedná o velmi bezpečnou platební metodu, která je kontrolována hned několika institucemi. K vyšší bezpečnosti dnes přispívá to, čeho se někteří lidé mohou obávat. Řeč je o online bankovnictví. OB nám totiž poskytuje hned několik nástrojů pro zvýšení naší bezpečnosti. Jedním z nich je rychlé zablokování vaší platební karty v případě její ztráty, kdy poté co si uvědomíte, že jste vaši kartu opravdu ztratili, dokážete ji zablokovat během několika minut. Některé banky nabízejí bezplatné zablokování karty, a proto je lepší kartu zablokovat než přijít o vaše finance. Pojďme si projít několik pravidel, které však musíte dodržovat vy, aby byly vaše finance v bezpečí.
- Nikdy nesdílejte váš PIN kód: V žádném případě nesdílejte váš PIN kód, ani ostatní informace o vaší platební kartě s ostatními. Všechny informace by měly být vaše osobní tajemství.
- Opatrnost při online nakupování: Plaťte platební kartou online pouze u obchodníků, kteří nabízí zabezpečené platby. Takové platby poznáte jednoduše podle zámku v adresním řádku prohlížeče. Vždy se ujistěte, že web, kde nakupujete, je bezpečný. Vždy je dobré projít si recenze webu, jinde než na samotných stránkách obchodníka.
- Kontrolujte: Pravidelně kontrolujte výpisy z vašeho bankovního účtu. Pokud si všimnete jakékoliv podezřelé transakce, okamžitě kontaktujte vaši banku.
- Buďte opatrní na veřejných místech: Při zadávání PINu na veřejných místech, jako jsou bankomaty nebo obchody, se ujistěte, že vás nikdo nesleduje při zadávání kódu. Ruce si vždy pro jistotu schovejte druhou rukou.
- Aktualizujte kontaktní informace u vaší banky: Ujistěte se, že vaše banka má aktuální kontaktní informace, aby vás mohla rychle kontaktovat v případě jakýchkoliv podezřelých aktivit na vašem účtu.
- Pozor na podezřelé emaily nebo SMS zprávy: Nikdy neodpovídejte na e-maily nebo zprávy, které vás žádají o osobní údaje nebo informace o vaší kreditní kartě. Banky nikdy nepožadují takové informace prostřednictvím e-mailu nebo SMS. Obdobně je to i s e-maily s pochybnými linky. Vždy kontrolujte, zda je adresa emailu stejná jako uvádí vaše banka na svých webových stránkách.
- Dvoufázové ověření: Banky často nabízí dvoufázové ověření, které zabezpečí vaše online platby tím, že vyžadují ověření pomocí SMS nebo ve vašem online bankovnictví.
Čím nahradit plastovou kartu: mobil, hodinky a virtuální karta
Pro placení bezhotovostně už v dnešní době nemusíte používat pouze vaši platební kartu, ale existuje mnoho ještě pohodlnějších variant. Vaši platební kartu si totiž můžete nahrát do vašeho chytrého telefonu nebo hodinek. U telefonů ani nezáleží na operačním systému, dnes už je placení mobilním telefonem dostupné jak na androidu, tak iOS. Nahrát platební kartu do vašeho telefonu je velmi jednoduchý proces a návod, jak na to najdete v dalším odstavci.
Platební karta v mobilu
Základním předpokladem pro to, abyste mohli platit pomocí vašeho telefonu stejně jako s vaší platební kartou je, že vlastníte chytrý telefon s NFC čipem. NFC čip totiž umožňuje předání informací, které běžně předává vaše platební karta. Pokud je váš chytrý telefon vybaven tímto čipem, mělo by vám být placení telefonem umožněno. Zde se nachází samotný návod jak na to.
- Otevřete Platební Aplikaci
Na většině nových chytrých telefonů najdete předinstalovanou platební aplikaci, jako je Apple Pay na iPhonech, Google Pay na zařízeních s Androidem nebo Samsung Pay na zařízeních Samsung. Nyní můžete využít placení telefonem i u zařízení Huawei, kde funkce z důvodu sankcí dlouho chyběla. Nově ji na Huawei zařízeních zajišťuje služba Curve pay. Pokud vaše zařízení nemá předinstalovanou platební aplikaci, stáhněte si ji z obchodu s aplikacemi.
- Přidejte Vaši Platební Kartu
V aplikaci vyberte možnost přidat nebo nahrát novou kartu. Údaje o kartě můžete zadat buď manuálně, nebo použít kameru telefonu k naskenování karty, a to povede k automatickému vyplnění údajů.
- Ověření Karty
Po zadání údajů o kartě bude pravděpodobně vyžadováno ověření od vaší banky nebo vydavatele karty. To může zahrnovat zadání speciálního kódu poslaného prostřednictvím e-mailu, SMS nebo potvrzení ve vašem online bankovnictví. Ověření karty se liší u každé banky.
- Nastavení jako Výchozí Karta
V případě, že chcete využívat více různých karet, budete si muset ve vaší aplikaci nastavit vámi zvolenou platební kartu jako výchozí platební metodu.
- Používání Telefonu k Platbám
Po úspěšném nahrání a ověření karty můžete svůj telefon používat k bezkontaktním platbám. K provedení platby jednoduše přiložte telefon k terminálu s podporou bezkontaktních plateb. Zde jsou lehké rozdíly mezi platformami android a iOS. U android zařízení stačí, když je telefon odemčený. IOS vyžadují při platbách ověření pomocí FaceID nebo TouchID, v závislosti na tom, jaké zařízení používáte.
Bezpečnostní upozornění
Pokud se rozhodnete si do vašeho telefonu nahrát platební kartu, vždy mějte telefon zabezpečený PIN kódem, rozpoznáním obličeje nebo otiskem prstu. Nikdy nenechávejte vaše zařízení odemčené bez dozoru, ať nedojde ke zneužití. Většina telefonů nemá nastavený ani limit, který možná znáte z platební karty, kdy při placení přes 500 Kč musíte zadat PIN vaší karty.
Virtuální platební karta: číslo bez plastu
Virtuální platební karta nemá plastové tělo. Má číslo, platnost a bezpečnostní kód, které najdete v bankovnictví nebo v aplikaci banky. Hodí se na platby na internetu, tedy i na vklady v online casinu, pokud ji casino přijímá. Zda a za jakých podmínek ji vydává, zjistíte u své banky.
Výhody a nevýhody
Výhody
- Pohodlnost – placení kartou je velmi jednoduché, stačí jen přiložit k terminálu a máte zaplaceno.
- Rychlost – platba proběhne během několika vteřin.
- Bezpečnost – kartu můžete v případě ztráty zablokovat během několika minut a online platby chrání dvoufázové ověření.
- Větší přehled – všechny transakce se vám automaticky zapisují a můžete se na ně jednoduše podívat v online bankovnictví anebo požádat o výpis plateb.
- Skladnost – karta vám zaručuje přístup k veškerým financím na vašem účtu, a přitom se vám vejde do peněženky.
Nevýhody
- Jednoduché placení – proč je jednoduché placení nevýhoda? Tato otázka vás nejspíš napadla. Odpověď je jednoduchá. Existují lidé, kteří tvrdí, že díky jednoduchosti plateb si ani neuvědomují, že se jedná o reálné peníze a utrácí proto mnohem více.
- Omezenost – bohužel i dnes stále existují místa, kde nepodporují platby kartou.
- Bezpečnost – v případě, že se někdo neoprávněně dostane k vaší peněžence, můžete přijít o větší obnos peněz než při ztrátě peněženky.
Hodnocení
Hodnotit platební karty v dnešní době je velmi složité, protože se staly spíše nepostradatelnou součástí naší společnosti, a jejich používání se téměř nikdo, během svého života, nevyhne. Přesto se však nejedná o bezchybnou platební metodu a jednou z velkých nevýhod je, že platební karty nejsou úplně nejvíce anonymní metoda, často jsou totiž vedené na vaše jméno. Obchodník tedy potom vidí vaše jméno. Pokud je pro vás anonymita vašich plateb významným faktorem, doporučujeme využít spíše elektronické peněženky, recenze na některé z nich najdete na našich webových stránkách.
Na druhou stranu platební karty nám přináší bezkonkurenční pohodlí jak při platbách online, tak při platbách v kamenných prodejnách. Přinesly nám větší svobodu ohledně toho, že už u sebe nemusíme nutně nosit hotovost a můžeme nakupovat cokoliv a kdykoliv i za větší částky, pouze pomocí plastové karty v naší kapse. Další výhodou platebních karet je i to, že pokud je nosíme neustále u sebe, tak se nám už nikdy nemůže stát stejný trapas, jako se stal zakladatelům Diners Clubu, díky čemu platební karty vlastně vůbec vznikly.
Časté dotazy
Jak nahrát platební kartu do telefonu?
Placení mobilním telefonem nebo chytrými hodinkami se dnes stává čím dál více populární. Jediné, co je pro takové platby nezbytné, je mít platební kartu a chytrý telefon s podporou NFC. Samotný proces, jak kartu nahrát do telefonu je velmi jednoduchý a naleznete ho výše v článku.
Jak zablokovat platební kartu?
Platební kartu můžete zablokovat více způsoby. Nejjednodušším způsobem je zablokovat kartu pomocí online bankovnictví vaší banky. Dalším způsobem je telefonická blokace karty pomocí telefonátu na speciální linku zřízenou pro tyto účely u vaší banky. Nezapomeňte, že musíte volat z čísla, které je uvedené u vašeho profilu v bance. Pokud nemůžete využít předešlé možnosti pro blokaci vaší karty, tak vám zbývá zajít na nejbližší pobočku vaší banky a kartu zablokovat.
Které údaje musím zadat při placení kartou na internetu?
V případě, že jste se rozhodli platit na internetu pomocí vaší platební karty, a nepoužíváte Apple pay ani Gpay, budete muset zadat informace o vaší kartě manuálně. Informacemi se myslí číslo vaší karty (dlouhé číslo na přední straně), platnost karty (datum platnosti), jméno držitele karty, a bezpečnostní kód z druhé strany (CVV/CVC – jedná se o třímístný kód).
Existuje anonymní platební karta?
Běžná platební karta anonymní není. Bývá vedená na vaše jméno, takže obchodník vidí vaše jméno. Pokud je pro vás anonymita plateb důležitá, zvažte spíše elektronické peněženky.
Dá se mít platební karta bez účtu?
U předplacené platební karty často ano. Platíte jen částku, kterou na kartu předem nahrajete. Podmínky ale určuje vydavatel karty, proto je ověřte u něj.
Jak funguje virtuální platební karta?
Virtuální platební karta existuje jen elektronicky. Číslo, platnost a bezpečnostní kód najdete v bankovnictví nebo v aplikaci banky, plast nedostanete. Hodí se na platby na internetu.
Archiv diskuse – 2 příspěvky, naposledy 3. 1. 2024
Komentáře
Diskuse je uzavřená. Odkazy, nabídky a údaje o licenci v příspěvcích odpovídají době jejich zveřejnění – aktuální informace najdete v textu stránky.
Vojta ·
Dá se nabít účet v nine casinu pomocí karty ?
SlothBet ·
Dobrý den,
ano jde to. Píšeme o tom zde.